
В первом квартале 2026 года взносы в программу долгосрочных сбережений в системе негосударственных пенсионных фондов превысили 207 млрд рублей, увеличившись на 46% относительно периода январь-март прошлого года. За тот же период число новых участников составило 1.5 млн человек, что на 27% больше, чем в первом квартале 2025 года. Суммарное количество вкладчиков в ПДС увеличилось с 3.9 до 10.3 млн человек. Региональная динамика при этом показывает расхождение: основной объем сосредоточен в регионах с высокими доходами, а лидеры по темпам роста — это в основном регионы с низкой базой.
Взносы и число участников: несовпадение темпов
По данным анализа НПФ «Будущее» на основе статистики Банка России, в первом квартале 2026 года общий объём взносов в ПДС превысил 207 млрд рублей, что на 46% больше, чем за аналогичный период 2025 года (около 142 млрд рублей). С учётом негосударственного пенсионного обеспечения — ещё 29,1 млрд рублей — общая сумма, вложенная россиянами в систему НПФ за квартал, достигла 237 млрд рублей, увеличившись на 32%.
Однако темпы роста взносов существенно опережают темпы роста числа участников. За тот же период к ПДС присоединились 1,5 млн новых участников — лишь на 27% больше, чем годом ранее. Общее число участников ПДС выросло с 3,9 млн до 10,3 млн. Это означает, что значительная часть 46-процентного прироста взносов обеспечена не за счёт притока новых людей, а за счёт увеличения суммы взносов уже участвующих. Рост среднего чека, вероятно, отражает поведение действующих участников, которые после получения первой господдержки и инвестиционного дохода начинают активно доплачивать. В НПФ «Будущее» также отмечают, что рост обеспечивается как повышением активности существующих вкладчиков, так и расширением круга участников.
Региональная дифференциация: «два лица» абсолютных объемов и темпов роста
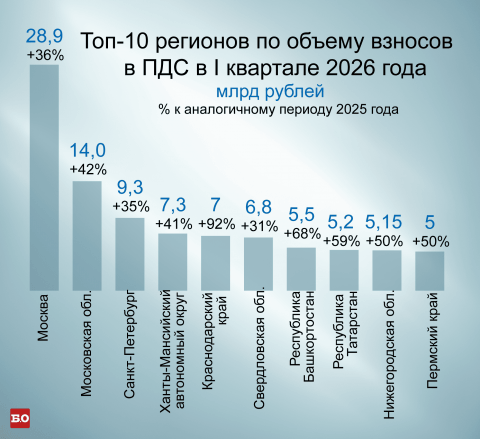
На региональном уровне взносы в ПДС показывают расхождение. Регионы с накопленной базой ожидаемо занимают первые места по абсолютным объемам. По данным НПФ «Будущее», пятёрка лидеров выглядит так:
- Москва — 28,9 млрд рублей
- Московская область — 14 млрд рублей
- Санкт-Петербург — 9,3 млрд рублей
- Ханты-Мансийский АО — 7,3 млрд рублей
- Краснодарский край — 7 млрд рублей
Для этих субъектов характерны высокая плотность населения, уровень доходов и четкая финансовая инфраструктура.Темп роста стабилен и входит в диапазон 31-42%, а Краснодарский край с 92% выделяется на фоне первой пятёрки.
В топ-10 регионов также вошли Свердловская область, Башкортостан , Татарстан , Нижегородская область и Пермский край — все они также показали заметный рост.
Регионы-лидеры по темпам роста.
Регионы-лидеры по темпам роста выглядят совершенно иначе. В Крыму взносы в ПДС выросли более чем в 3 раза, в Севастополе — в 2,9 раза. Дагестан прибавил 122%, Адыгея 114%, Якутия — 110% — все они показали трёхзначные или близкие к трехзначным темпы роста.
Ключевой вывод из сопоставления: высокие темпы в этих регионах достигаются на низкой базе. В Крыму и Севастополе объем взносов вырос в 3 раза по сравнению с предыдущим годом. Резкий рост ПДС там отражает скорее «проникновение с нуля», чем устойчивое углубленное участие. Напротив, 36% роста в Москве на базе 28,9 млрд рублей дают абсолютный прирост, несопоставимый с крымским.
Пути роста и структурные вызовы
Высокий рост взносов опирается на несколько факторов. Софинансирование от государства — основной стимул: при годовых взносах не менее 2000 рублей государство добавляет до 36 тыс. рублей в год, а пропорция зависит от уровня дохода — при доходе ниже 80 тыс. рублей — один к одному от 80 до 150 тыс. — один к двум, свыше 150 тыс. — один к четырем. В июле 2026 года общая сумма государственного софинансирования по ПДС достигла 166 млрд рублей, что в 3,2 раза больше, чем годом ранее.
Однако структурные вызовы также очевидны. По данным российских рейтинговых агентств, более 45% участников ПДС — люди старше 60 лет, на группу 50-59 лет приходится около 28%, а доля участников младше 29 лет — менее 2%. Такая возрастная структура означает, что значительная часть обязательств придется на ближайшие 3-5 лет, что ограничивает долгосрочный инвестиционный потенциал НПФ. Привлечение молодёжи требует повышения гибкости продукта, например, включения ПДС в механизмы первоначального взноса по ипотеке и других специальных сценариев использования.
Другие материалы автора:
- 2026-10-05 16:12:00Власти обсуждают автоматический перевод пенсионных накоплений в ПДС: кого может затронуть инициатива
- 2026-10-04 18:52:00Онлайн-переход между НПФ увеличил мобильность клиентов
- 2026-10-04 11:48:00Как выбрать НПФ для ПДС — 12 критериев проверки фонда
- 2026-10-03 11:43:00Корпоративная ПДС — как работодатель может участвовать в накоплениях